[2019.12.27.자 국세신문] 차명계좌 실질적 지배·관리자 결정이 증여세 과세 핵심
[2019.12.27.자 국세신문] 차명계좌 실질적 지배·관리자 결정이 증여세 과세 핵심요소
자금출처조사(3)
1. 서언
자금출처조사란 납세자가 재산을 취득하거나 채무에 상환한 자금의 원천이 본인의 자금능력에 의한 것이라고 인정하기 어려운 경우, 그 자금의 출처를 밝혀 증여세 등의 탈루 여부를 확인하기 위해 행하는 세무조사를 말한다.
이하에서는 국세청이 수행하는 자금출처조사에 대해 국세기본법, 상속세 및 증여세법, 상속세 및 증여세 사무처리규정 및 조사 사무처리규정 등을 중심으로 살펴보도록 한다. 지난번 재산 취득자금에 대한 증여추정에 이어, 채무상환자금에 대한 증여추정부터, 자금출처 서면확인, 자금출처 조사 진행, 자금출처 조사의 종결 순서로 설명하기로 한다.
2. 자금출처 확인 및 조사의 유형
나. 채무상환자금에 대한 증여추정
1) 채무상환자금에 대한 증여추정의 의의
채무자의 직업, 연령, 소득, 재산상태 등으로 볼 때 채무를 자력으로 상환(일부 상환을 포함)했다고 인정하기 어려운 경우에는 그 채무를 상환한 때에 그 상환자금을 그 채무자가 증여받은 것으로 추정하여 이를 그 채무자의 증여재산가액으로 한다(상속세 및 증여세법 제45조 제2항).
2) 증여추정 시기
직업, 연령, 소득 및 재산상태 등으로 볼 때 재산을 자력(自力)으로 취득하였다고 인정하기 어려운 경우에는 그 채무를 상환한 때에 그 상환자금을 그 채무자가 증여받은 것으로 추정한다(상속세 및 증여세법 제45조 제2항). 즉, 채무상환자금의 증여추정에 의한 증여시기는 그 채무를 상환한 때이다. 이때 그 채무를 상환한 때라 함은 실질적인 채무변제일을 의미하는 것으로 봐야 할 것이다.
3) 증여추정금액의 계산
상속세 및 증여세법 제45조 제2항에 따르면, 증여추정금액의 계산은 채무상환자금에서 입증된 금액을 차감하는 방법으로 계산한다.
증여재산가액 = 채무상환자금 –입증된 금액
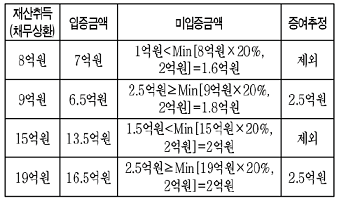
채무상환자금이 증여로 추정되기 위해서는 상환자금에 대해 입증되지 아니하는 금액이 취득재산가액의 20%에 상당하는 금액과 2억원 중 적은 금액보다 큰 경우이어야 한다(상속세 및 증여세법 시행령 제34조 제1항).
증여추정 적용요건:미입증 금액≥Min[상환자금×20%, 2억원]
주) 미입증 금액이<Min(상환자금×20%, 2억원)인 경우 증여추정 규정이 적용되지 않는다.
채무상환자금에 대한 미입증 금액의 증여추정 여부 및 증여재산가액의 적용사례는 다음과 같다(상증세법 집행기준 45-34-2)
기존에 게시된 자료입니다. 본문에 기재된 날짜와 당시의 내용을 기준으로 참고해 주세요.
감병욱 변호사와 공저자들이 함께 쓴 책
저서로 만나는 법률·세무
국경을 넘는 세금
감병욱, 김도현, 김병만, 최인순 공저
삼일인포마인 · 2026-10-13
(새 창)국경을 넘는 세금 사이트 (새 창)
상속과 절세, 그리고 신탁
김도현 · 감병욱 공저
삼일인포마인
(새 창)상속과 절세, 그리고 신탁 사이트 (새 창)
가상자산 과세
감병욱 · 김도현 · 김종철 · 선종민 공저
삼일인포마인 · 2026-09-04
(새 창)가상자산 과세 사이트 (새 창)
사업자를 위한 세무조사 가이드북
감병욱 · 김병만 · 김종철 · 소섭 공저
삼일인포마인 · 2026-07-20
(새 창)
업종별·세목별 세무조사 절차와 실무(증보판)
감병욱, 김병만, 소섭 공저
삼일인포마인 · 2026-01-27
(새 창)
부(富)의 이전에 대한 세무조사 가이드북
감병욱 · 김도현 · 류창현 공저
삼일인포마인 · 2026-01-06
(새 창)
조세법총론(절판)
감병욱, 박승재, 김준석 공저
영화조세통람 · 2017
상담 안내
전화 또는 이메일로 문의해 주세요.