[2021.07.20.자 택스넷] 구 조세특례제한법 시행령 부칙 제22조의 해석
[2021.07.20.자 택스넷] 구 조세특례제한법 시행령 부칙 제22조(소기업의 범위에 관한 경과조치)의 해석
대법원 2020. 7. 29. 선고 2019두56333 판결을 중심으로
1. 들어가며
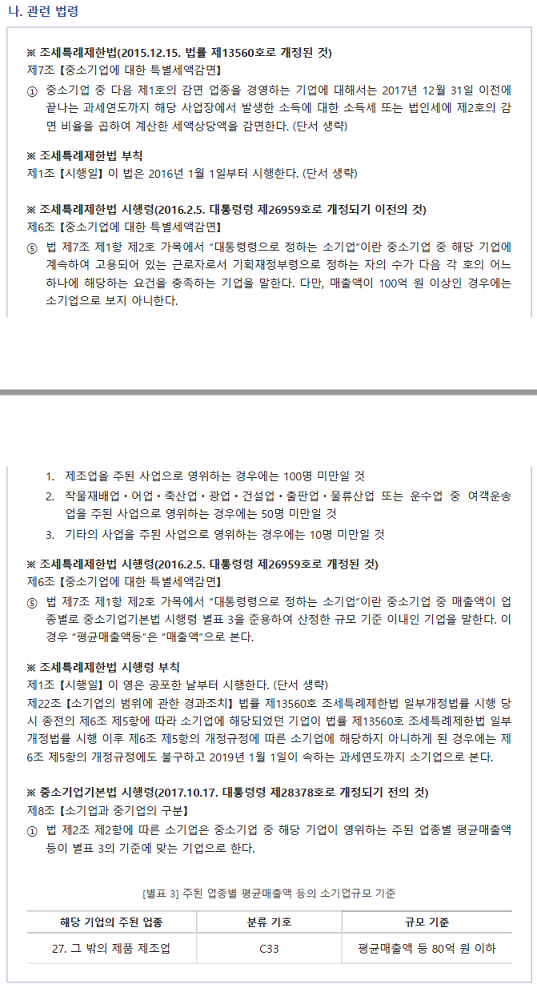
구 조세특례제한법(2015.12.15. 법률 제13560호로 개정된 것) 제7조 제1항은 대통령령으로 정하는 소기업에 대해 과세혜택을 부여하고 있었고, 그 위임에 따른 구 조세특례제한법 시행령(2016.2.5. 대통령령 제26959호로 개정되기 전의 것) 제6조 제5항 제1호는 소기업을 상시근로자의 수가 100명 미만이고, 매출액이 100억 원 미만인 기업으로 정하고 있었다.
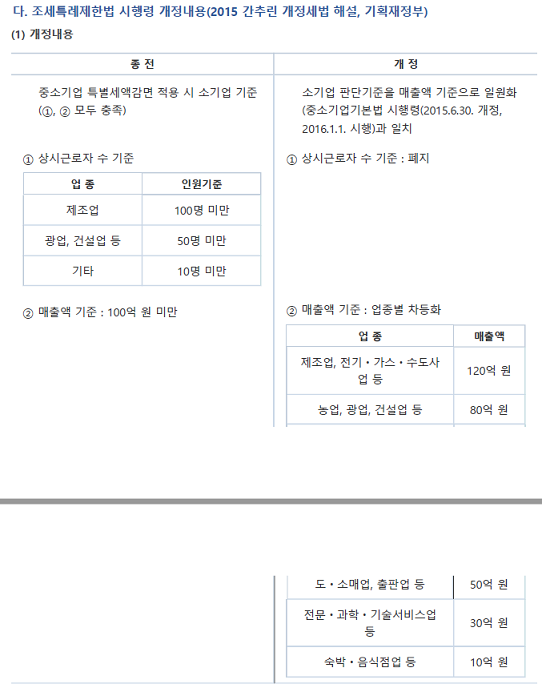
그런데 구 조세특례제한법 시행령이 2016.2.5. 대통령령 제26969호로 개정되면서 소기업의 판단기준은, 상시 근로자의 수 기준이 폐지되고, 업종별로 차등화된 매출액 기준으로 일원화되었다.
이와 같이 소기업의 범위가 종전규정 및 개정규정에서 달라짐에 따라, 개정된 시행령은 납세의무자들의 신뢰보호를 위하여 부칙 제22조에서 “법률 제13560호 조세특례제한법 일부 개정법률 시행 당시 종전의 제6조 제5항에 따라 소기업에 해당되었던 기업이 법률 제13560호 조세특례제한법 개정법률 시행 이후 제6조 제5항의 개정규정에 따른 소기업에 해당하지 아니하게 된 경우에는 제6조 제5항의 개정규정에도 불구하고 2019년 1월 1일이 속하는 과세연도까지 소기업으로 본다.”라고 규정하였다(이하 ‘이 사건 부칙조항’이라 한다).
소개할 대법원 판결은 이 사건 부칙조항에 따라 조세감면특례가 적용되는 소기업에 해당하는지 여부와 관련하여 이 사건 부칙조항의 적용 범위에 대한 해석이 문제된 사안이다.
이하에서 이 사건의 사실관계 및 대법원의 판결을 소개하고, 그 의의에 대해 살펴보도록 한다.
2. 이 사건의 사실관계
가. 원고들은 1989.1.4.경부터 서울 금천구(주소 생략)에서 ‘○○○○’을 공동으로 운영하였는데, ○○○○은 ‘그 밖의 제품 제조업’에 해당하는 실물설명용 모형 제조를 주된 업종으로 하였다.
나. ○○○○의 매출액 및 계속 고용 근로자의 수는 2015 과세연도에는 각각 7,379,508,500원 및 71명이었다가, 2016 과세연도에는 각각 12,645,612,350원 및 63명이었다.
다. 원고들은 2017년 5월경부터 6월경까지 각각 ○○○○이 중소기업특별세액감면이 적용되는 ‘소기업’이 아님을 전제로 2016 과세연도 귀속 종합소득세를 신고ㆍ납부하였다.
라. 원고 1은 2017.11.8. 피고 성북세무서장에게 종합소득세 129,869,312원을 감액하여 달라는 취지의 경정청구를, 원고 2는 2017. 11.15. 피고 구로세무서장에게 종합소득세 129,663,291원을 감액하여 달라는 취지의 경정청구를 하였다. 원고들은 위 경정청구에서 “○○○○은 2015 과세연도 매출액과 계속 고용 근로자 수가 각각 100억 원과 100명 미만이어서 종전 규정의 소기업 요건을 갖추었으므로, 이 사건 부칙조항에 의하여 2019 과세연도까지 소기업에 해당하여 중소기업특별세액감면을 받아야 한다"고 주장하였다.
마. 피고 성북세무서장은 2017.12.22. 피고 구로세무서장은 2017.12.21. ○○○○이 2016 과세연도에 소기업에 해당하지 않는다는 이유로 원고들의 각 경정청구를 거부하였다(이하 통틀어 ‘이 사건 거부 처분’이라고 한다).
3. 이 사건의 쟁점 및 관련 법령
가. 이 사건의 쟁점
구 조세특례제한법(2015.12.15. 법률 제13560호로 개정된 것) 시행 당시 같은 법 시행령(2016.2.5. 대통령령 제26959호로 개정된 것) 부칙 제22조(소기업의 범위에 관한 경과규정)의 적용 범위가 문제된다.
기존에 게시된 자료입니다. 본문에 기재된 날짜와 당시의 내용을 기준으로 참고해 주세요.
감병욱 변호사와 공저자들이 함께 쓴 책
저서로 만나는 법률·세무
국경을 넘는 세금
감병욱, 김도현, 김병만, 최인순 공저
삼일인포마인 · 2026-10-13
(새 창)국경을 넘는 세금 사이트 (새 창)
상속과 절세, 그리고 신탁
김도현 · 감병욱 공저
삼일인포마인
(새 창)상속과 절세, 그리고 신탁 사이트 (새 창)
가상자산 과세
감병욱 · 김도현 · 김종철 · 선종민 공저
삼일인포마인 · 2026-09-04
(새 창)가상자산 과세 사이트 (새 창)
사업자를 위한 세무조사 가이드북
감병욱 · 김병만 · 김종철 · 소섭 공저
삼일인포마인 · 2026-07-20
(새 창)
업종별·세목별 세무조사 절차와 실무(증보판)
감병욱, 김병만, 소섭 공저
삼일인포마인 · 2026-01-27
(새 창)
부(富)의 이전에 대한 세무조사 가이드북
감병욱 · 김도현 · 류창현 공저
삼일인포마인 · 2026-01-06
(새 창)
조세법총론(절판)
감병욱, 박승재, 김준석 공저
영화조세통람 · 2017
상담 안내
전화 또는 이메일로 문의해 주세요.